Domain mnhn.de kaufen?
Wir ziehen mit dem Projekt
mnhn.de um.
Sind Sie am Kauf der Domain
mnhn.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain mnhn.de kaufen?
Wer braucht Wohngebäudeversicherung?
Die Wohngebäudeversicherung ist für alle Hausbesitzer oder Eigentümer von Immobilien unverzichtbar. Sie schützt das Gebäude vor Schäden durch Feuer, Sturm, Hagel, Leitungswasser und anderen Risiken. Ohne eine Wohngebäudeversicherung müsste der Eigentümer im Falle eines Schadens die gesamten Reparatur- oder Wiederbeschaffungskosten selbst tragen. Besonders in Regionen mit erhöhtem Risiko für Naturkatastrophen oder anderen Schadensfällen ist eine Wohngebäudeversicherung dringend empfohlen. Letztendlich bietet die Wohngebäudeversicherung finanzielle Sicherheit und Schutz für das Zuhause und sollte daher von jedem Hausbesitzer in Betracht gezogen werden. **
Wer braucht eine Wohngebäudeversicherung?
Wer braucht eine Wohngebäudeversicherung? Eine Wohngebäudeversicherung ist für Hausbesitzer oder Eigentümer von Wohngebäuden unerlässlich, da sie Schutz vor Schäden bietet, die durch Feuer, Sturm, Hagel, Leitungswasser oder andere Risiken verursacht werden können. Auch für Vermieter ist eine Wohngebäudeversicherung wichtig, um ihr Eigentum abzusichern und finanzielle Verluste im Falle eines Schadens zu vermeiden. Mieter hingegen benötigen in der Regel keine Wohngebäudeversicherung, da sie nicht für die Versicherung des Gebäudes, sondern lediglich für ihren Hausrat zuständig sind. Es ist ratsam, sich von einem Versicherungsexperten beraten zu lassen, um festzustellen, ob eine Wohngebäudeversicherung in der jeweiligen Situation notwendig ist. **
Ähnliche Suchbegriffe für Wohngebäudeversicherung
Top-Angebote
Produkte zum Begriff Wohngebäudeversicherung:
-
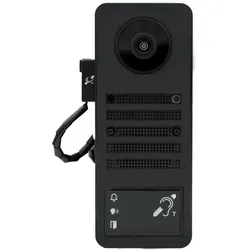
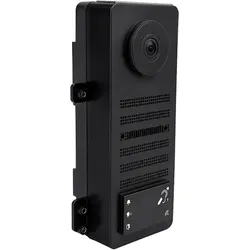
DoorBird D2200EA Barrierefreiheit IP Video Türsprechanlage – Engineering Edition (Hinterbau)DoorBird D2200EA Barrierefreiheit IP Video Türsprechanlage – Engineering Edition (Hinterbau) Engineering Edition für Integrationszwecke mit Modul für Barrierefreiheit, elektrische Haupteinheit zum Upgrade von D21x auf D22x. Wichtige Hinweise Engineering Edition für Integrationszwecke: Die elektrische Haupteinheit wird hinter eine eigene Frontblende gebaut (Hinterbau). Eine Frontblende gehört laut Datenblatt nicht zum Lieferumfang.Zur Wahrung des Gewährleistungsanspruchs beim Hinterbau hinter Ihre eigenen Frontblenden beachten Sie bitte die Hinweise und technischen Zeichnungen.OSDP, RS485, Wiegand: Hardware vorhanden, Freischaltung laut Datenblatt durch späteres Software-Update.Für die Montage sind handwerkliche Kenntnisse oder ein Fachmann erforderlich. Hauptmerkmale Anschluss via Netzwerkkabel (PoE) oder Klingeldraht (mit 2-Draht-Übertrager)Fernkonfigurierbarer RFID-LeserEcho-& Geräuschunterdrückung für klare KommunikationAudio-/Videoübertragung in Echtzeit, optimiert für Mobilgeräte952,69 €*Versand: 7,90 €Sichere Weiterleitung zum Anbieter
-
Defender MIDI 5 2D - Midi 5 Modulsystem für Barrierefreiheit - MittelteilHochbelastbare Allround-Kabelbrücke mit 3D-Lasergrip Anti-Rutsch-Oberfläche aus schwarzem, recyceltem PolyurethanGelber, recyclebarer Polyethylen-Deckel mit hoher Warnwirkung, sicherer Verriegelung und patentiertem selbstreinigendem Deckel-ScharnierEinfacher, multidirektionaler modularer Aufbau mit uneingeschränkter Erweiterbarkeit in Breite und LängeVollständig kompatibel mit Defender MIDI Kabelbrücken5 Kanäle mit 34 x 36 mmBelastbarkeit ca 5 t / 20 x 20 cmHergestellt aus extrem robustem und bruchsicherem TPUMaße: 100 x 5,3 x 32,7 cmSchwer entflammbar nach DIN EN 13501-1 (ausstehend)TÜV SÜD zertifiziert (ausstehend)Beständig gegen Öl, Benzin und kurzfristigen Kontakt mit LösungsmittelnMade in GermanyDefender 2D M Modulsystem für BarrierefreiheitFür optimale Barrierefreiheit wurde, auf Basis unserer beliebten Defender MIDI Kabelbrücke, die modulare Kabelbrücke Defender 2D M entwickelt Es besteht aus einem zur MIDI kompatiblen Mittelteil und einer flachen Rampe, die zusammen beliebig erweiter- und kombinierbar sind, sowohl in die Länge, als auch in die Breite Bei extrem einfachem HandlingMittelteilGerade das Thema Barrierefreiheit ist in den letzten Jahren immer stärker in den Fokus von Veranstaltern und Behörden gerückt Bei herkömmlichen Kabelbrücken-Systemen musste häufig ein Kompromiss zwischen barrierefreiem Zugang und Befahrbarkeit eingegangen werden Mit der neuen Defender 2D M ist das anders: An jedes Mittelteil wird eine komplett überfahrbare und gleichzeitig barrierefreie Rampe mit 6° Steigung angebaut Die flache Steigung erleichtert Rollstuhlfahrern die mühelose Überquerung und ist dabei so stabil, dass sie auch von Staplern und LKWs befahren werden kannDas System ist in Länge und Breite beliebig erweiterbar Die mühelose Begehbarkeit und Sicherheit ist somit auch in Bereichen gewährleistet, in denen fünf Kanäle nicht ausreichen, z B in der Nähe von Stromgeneratoren oder dem FOH Ton-, Licht- und Stromkabel können einzeln, mühelos und sicher verlegt werden Der komplett symmetrische Aufbau der Mittelteile erleichtert die Montage und Sie müssen nie wieder nach dem passenden Anbauteil suchen Auch genaue Aufbaupläne sind nicht erforderlich Dank dieser Symmetrie kann durch ein Verlegen von Mittelteilen und Rampen im Halbverbund eine optimale Stabilität in Längs- und Querrichtung erreicht und gleichzeitig auf Verlierteile wie Adapter und Knochen verzichtet werden Die Verbindungen wurden so gestaltet, dass sie über genug Spiel für eine einfache Montage verfügen und dennoch ausreichend Stabilität bieten Für den Fall, dass die Kabelbrücken ohne Rampen verlegt werden sollen, sind Adapter für die Verbindung der Mittelteile in Längsrichtung erhältlichSpezifikation:ProduktartKabelbrückenTyp5-KanäleLänge1000 mmHöhe53 mmBreite327 mmAnzahl Kanäle5Breite Kanal 134,5 mmHöhe Kanal 138,6 mmBreite Kanal 234,5 mmHöhe Kanal 238,6 mmBreite Kanal 334,5 mmHöhe Kanal 338,6 mmBreite Kanal 434,5 mmHöhe Kanal 438,6 mmBreite Kanal 534,5 mmHöhe Kanal 538,6 mmMaterialPolyurethanBelastbarkeitca 5 t bei einer Fläche von 20 x 20 cmChemikalienresistenzbenzinbeständig, ölbeständig, säurebeständigHärtebereich88 Shore ± 4 A ShoreBrandschutzklasseB-s1 (schwer entflammbar) nach DIN EN 13501-1 (ausstehend)Temperaturbereich-30 bis 60 °CBesonderheit2D-Kabelbrücke (in Länge und Breite Modular)Gewicht10,2 kg139,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Panasonic SYGIC PRO FLEET NAVIGATION UK - Navigation 3 Jahre (PCPE-SYGFUK1)Produktbeschreibung: Sygic Pro Fleet Navigation - Karten - 3 Jahre, Produkttyp: Karten, Lizenzvalidierungsfrist: 3 Jahre, Mitgelieferte Karten: Großbritannien und Nordirland118,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Panasonic SYGIC PRO TRUCK NAVIGATION UK - Navigation 3 Jahre (PCPE-SYGTUK1)Produktbeschreibung: Sygic Pro Truck Navigation - Karten - 3 Jahre, Produkttyp: Karten, Lizenzvalidierungsfrist: 3 Jahre, Mitgelieferte Karten: Großbritannien und Nordirland171,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wann Wohngebäudeversicherung abschließen Neubau?
Die Wohngebäudeversicherung sollte idealerweise abgeschlossen werden, sobald der Bau des neuen Gebäudes beginnt. Auf diese Weise ist das Gebäude von Anfang an gegen eventuelle Schäden abgesichert. Es ist wichtig, die Versicherung frühzeitig abzuschließen, da bereits während der Bauphase Risiken bestehen können, wie z.B. Schäden durch Naturkatastrophen oder Diebstahl von Baumaterialien. Zudem kann eine frühzeitige Absicherung auch die Finanzierung des Bauprojekts schützen, da Schäden am Gebäude zu Verzögerungen und zusätzlichen Kosten führen können. Es empfiehlt sich daher, sich rechtzeitig über die verschiedenen Versicherungsoptionen zu informieren und eine passende Wohngebäudeversicherung für den Neubau abzuschließen. **
-
Kann man Wohngebäudeversicherung absetzen?
Kann man Wohngebäudeversicherung absetzen? Die steuerliche Absetzbarkeit von Wohngebäudeversicherungen hängt von verschiedenen Faktoren ab, wie z.B. der Nutzung des Gebäudes. In der Regel können Vermieter die Kosten für die Wohngebäudeversicherung als Werbungskosten geltend machen. Für Selbstnutzer ist die steuerliche Absetzbarkeit in der Regel nicht möglich. Es empfiehlt sich, mit einem Steuerberater oder Finanzexperten zu sprechen, um genaue Informationen zur steuerlichen Absetzbarkeit der Wohngebäudeversicherung zu erhalten. **
-
Welche ist die beste Wohngebäudeversicherung?
Die Frage nach der besten Wohngebäudeversicherung ist nicht einfach zu beantworten, da dies von verschiedenen Faktoren abhängt. Zunächst sollte man prüfen, welche Leistungen die Versicherung anbietet und ob sie den individuellen Bedürfnissen entsprechen. Des Weiteren ist es wichtig, auf die Höhe der Deckungssumme und Selbstbeteiligung zu achten. Zudem spielen auch der Kundenservice, die Erreichbarkeit im Schadensfall und die Prämienhöhe eine Rolle bei der Auswahl der besten Wohngebäudeversicherung. Am besten ist es, verschiedene Angebote zu vergleichen und sich von Experten beraten zu lassen, um die passende Versicherung zu finden. **
-
Was deckt die Wohngebäudeversicherung ab?
Die Wohngebäudeversicherung deckt Schäden an der Bausubstanz eines Gebäudes ab, die durch Feuer, Sturm, Hagel, Leitungswasser oder Elementarschäden verursacht werden. Darunter fallen beispielsweise Schäden an Dach, Wänden, Fenstern, Türen und Installationen. Auch Schäden durch Vandalismus oder Einbruchdiebstahl können in manchen Fällen abgedeckt sein. Es ist wichtig, die genauen Leistungen und Bedingungen der Wohngebäudeversicherung im Vertrag zu prüfen, da diese je nach Anbieter variieren können. **
Wann brauche ich eine Wohngebäudeversicherung?
Eine Wohngebäudeversicherung wird in der Regel benötigt, wenn du Eigentümer eines Hauses oder einer Wohnung bist. Diese Versicherung schützt dein Gebäude vor Schäden durch Feuer, Sturm, Hagel, Leitungswasser und anderen Risiken. Es ist wichtig, eine Wohngebäudeversicherung abzuschließen, um im Falle eines Schadens finanziell abgesichert zu sein. Die Versicherung übernimmt in der Regel die Kosten für Reparaturen oder den Wiederaufbau deines Gebäudes. Es ist ratsam, sich frühzeitig über den Abschluss einer Wohngebäudeversicherung zu informieren, um im Ernstfall keine finanziellen Einbußen zu erleiden. **
Warum wird die Wohngebäudeversicherung teurer?
Die Wohngebäudeversicherung wird teurer, da die Versicherungsgesellschaften die steigenden Risiken und Schadensfälle berücksichtigen müssen. Dazu gehören zum Beispiel häufigere Naturkatastrophen wie Überschwemmungen, Stürme oder Waldbrände, die zu höheren Schadenssummen führen. Auch die steigenden Baukosten und Materialpreise spielen eine Rolle bei der Beitragserhöhung. Zudem können individuelle Faktoren wie der Zustand des Gebäudes oder die Lage eine Erhöhung des Versicherungsbeitrags zur Folge haben. Es ist wichtig, regelmäßig verschiedene Angebote zu vergleichen, um die beste und kosteneffizienteste Wohngebäudeversicherung zu finden. **
Top-Angebote
Produkte zum Begriff Wohngebäudeversicherung:
-
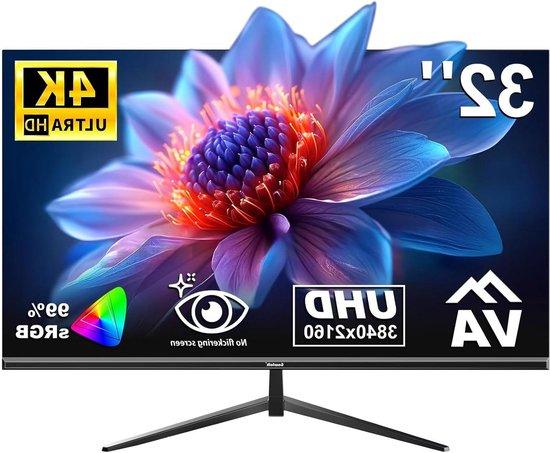
Computerbildschirm - 4K-Display - Visuelle Inhalte - Randloses Design - 32 Zoll - SchwarzErleben Sie atemberaubende Details mit diesem 81 cm (32 Zoll) 4K UHD-Display. Mit einer Auflösung, die viermal höher ist als Full HD, und 16,7 Millionen Farben, werden Filme, Spiele und Ihre Lieblingsinhalte mit unvergleichlicher Klarheit und Präzision zum Leben erweckt. Die 100% sRGB-Farbabdeckung sorgt für lebendige und realistische Bilder, was ein spektakuläres visuelles Erlebnis ermöglicht. Dieses Display ist ideal für Arbeit und Unterhaltung. Dank des VA-Panels genießen Sie einen weiten Betrachtungswinkel von 178 Grad ohne Farbverzerrung, perfekt für gemeinsames Fernsehen. Das ultradünne, randlose Design sorgt für ein elegantes, modernes Aussehen und spart wertvollen Platz auf Ihrem Schreibtisch. Die VESA-Montagemöglichkeit bietet Flexibilität für die Wandmontage, wodurch Ihr Arbeitsplatz organisiert bleibt. Genießen Sie komfortables Sehen, auch bei langen Sitzungen, dank der augenschonenden Technologie, die Flimmern eliminiert und schädliches blaues Licht filtert. Mit vielseitige563,01 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
DoorBird D2100EA Barrierefreiheit IP Video Türsprechanlage – Engineering Edition (Hinterbau)DoorBird D2100EA Barrierefreiheit IP Video Türsprechanlage – Engineering Edition (Hinterbau) Engineering Edition für Integrationszwecke mit Modul für Barrierefreiheit. Wichtige Hinweise Engineering Edition für Integrationszwecke: Die elektrische Haupteinheit wird hinter eine eigene Frontblende gebaut (Hinterbau). Eine Frontblende gehört laut Datenblatt nicht zum Lieferumfang.Zur Wahrung des Gewährleistungsanspruchs beim Hinterbau hinter Ihre eigenen Frontblenden beachten Sie bitte die Hinweise und technischen Zeichnungen.Netzteil nicht im Lieferumfang. Stromversorgung laut Datenblatt: 15 V DC (max. 15 W) oder Power over Ethernet (PoE 802.3af Mode-A). Separat erhältlich: Steckernetzteil (100 - 240 V AC auf 15 V DC) mit 4 Landesadaptern.Für die Montage sind handwerkliche Kenntnisse oder ein Fachmann erforderlich. Hauptmerkmale Offene API: Lokale Schnittstelle für die Integration in Drittanbieter- und SIP-SystemeVideo und Audioanruf: Auf Smartphones und Tablets (iOS, Android) oder Festnet853,28 €*Versand: 7,90 €Sichere Weiterleitung zum Anbieter
-
DoorBird D2200EA Barrierefreiheit IP Video Türsprechanlage – Engineering Edition (Hinterbau)DoorBird D2200EA Barrierefreiheit IP Video Türsprechanlage – Engineering Edition (Hinterbau) Engineering Edition für Integrationszwecke mit Modul für Barrierefreiheit, elektrische Haupteinheit zum Upgrade von D21x auf D22x. Wichtige Hinweise Engineering Edition für Integrationszwecke: Die elektrische Haupteinheit wird hinter eine eigene Frontblende gebaut (Hinterbau). Eine Frontblende gehört laut Datenblatt nicht zum Lieferumfang.Zur Wahrung des Gewährleistungsanspruchs beim Hinterbau hinter Ihre eigenen Frontblenden beachten Sie bitte die Hinweise und technischen Zeichnungen.OSDP, RS485, Wiegand: Hardware vorhanden, Freischaltung laut Datenblatt durch späteres Software-Update.Für die Montage sind handwerkliche Kenntnisse oder ein Fachmann erforderlich. Hauptmerkmale Anschluss via Netzwerkkabel (PoE) oder Klingeldraht (mit 2-Draht-Übertrager)Fernkonfigurierbarer RFID-LeserEcho-& Geräuschunterdrückung für klare KommunikationAudio-/Videoübertragung in Echtzeit, optimiert für Mobilgeräte952,69 €*Versand: 7,90 €Sichere Weiterleitung zum Anbieter
-
Defender MIDI 5 2D - Midi 5 Modulsystem für Barrierefreiheit - MittelteilHochbelastbare Allround-Kabelbrücke mit 3D-Lasergrip Anti-Rutsch-Oberfläche aus schwarzem, recyceltem PolyurethanGelber, recyclebarer Polyethylen-Deckel mit hoher Warnwirkung, sicherer Verriegelung und patentiertem selbstreinigendem Deckel-ScharnierEinfacher, multidirektionaler modularer Aufbau mit uneingeschränkter Erweiterbarkeit in Breite und LängeVollständig kompatibel mit Defender MIDI Kabelbrücken5 Kanäle mit 34 x 36 mmBelastbarkeit ca 5 t / 20 x 20 cmHergestellt aus extrem robustem und bruchsicherem TPUMaße: 100 x 5,3 x 32,7 cmSchwer entflammbar nach DIN EN 13501-1 (ausstehend)TÜV SÜD zertifiziert (ausstehend)Beständig gegen Öl, Benzin und kurzfristigen Kontakt mit LösungsmittelnMade in GermanyDefender 2D M Modulsystem für BarrierefreiheitFür optimale Barrierefreiheit wurde, auf Basis unserer beliebten Defender MIDI Kabelbrücke, die modulare Kabelbrücke Defender 2D M entwickelt Es besteht aus einem zur MIDI kompatiblen Mittelteil und einer flachen Rampe, die zusammen beliebig erweiter- und kombinierbar sind, sowohl in die Länge, als auch in die Breite Bei extrem einfachem HandlingMittelteilGerade das Thema Barrierefreiheit ist in den letzten Jahren immer stärker in den Fokus von Veranstaltern und Behörden gerückt Bei herkömmlichen Kabelbrücken-Systemen musste häufig ein Kompromiss zwischen barrierefreiem Zugang und Befahrbarkeit eingegangen werden Mit der neuen Defender 2D M ist das anders: An jedes Mittelteil wird eine komplett überfahrbare und gleichzeitig barrierefreie Rampe mit 6° Steigung angebaut Die flache Steigung erleichtert Rollstuhlfahrern die mühelose Überquerung und ist dabei so stabil, dass sie auch von Staplern und LKWs befahren werden kannDas System ist in Länge und Breite beliebig erweiterbar Die mühelose Begehbarkeit und Sicherheit ist somit auch in Bereichen gewährleistet, in denen fünf Kanäle nicht ausreichen, z B in der Nähe von Stromgeneratoren oder dem FOH Ton-, Licht- und Stromkabel können einzeln, mühelos und sicher verlegt werden Der komplett symmetrische Aufbau der Mittelteile erleichtert die Montage und Sie müssen nie wieder nach dem passenden Anbauteil suchen Auch genaue Aufbaupläne sind nicht erforderlich Dank dieser Symmetrie kann durch ein Verlegen von Mittelteilen und Rampen im Halbverbund eine optimale Stabilität in Längs- und Querrichtung erreicht und gleichzeitig auf Verlierteile wie Adapter und Knochen verzichtet werden Die Verbindungen wurden so gestaltet, dass sie über genug Spiel für eine einfache Montage verfügen und dennoch ausreichend Stabilität bieten Für den Fall, dass die Kabelbrücken ohne Rampen verlegt werden sollen, sind Adapter für die Verbindung der Mittelteile in Längsrichtung erhältlichSpezifikation:ProduktartKabelbrückenTyp5-KanäleLänge1000 mmHöhe53 mmBreite327 mmAnzahl Kanäle5Breite Kanal 134,5 mmHöhe Kanal 138,6 mmBreite Kanal 234,5 mmHöhe Kanal 238,6 mmBreite Kanal 334,5 mmHöhe Kanal 338,6 mmBreite Kanal 434,5 mmHöhe Kanal 438,6 mmBreite Kanal 534,5 mmHöhe Kanal 538,6 mmMaterialPolyurethanBelastbarkeitca 5 t bei einer Fläche von 20 x 20 cmChemikalienresistenzbenzinbeständig, ölbeständig, säurebeständigHärtebereich88 Shore ± 4 A ShoreBrandschutzklasseB-s1 (schwer entflammbar) nach DIN EN 13501-1 (ausstehend)Temperaturbereich-30 bis 60 °CBesonderheit2D-Kabelbrücke (in Länge und Breite Modular)Gewicht10,2 kg139,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer braucht Wohngebäudeversicherung?
Die Wohngebäudeversicherung ist für alle Hausbesitzer oder Eigentümer von Immobilien unverzichtbar. Sie schützt das Gebäude vor Schäden durch Feuer, Sturm, Hagel, Leitungswasser und anderen Risiken. Ohne eine Wohngebäudeversicherung müsste der Eigentümer im Falle eines Schadens die gesamten Reparatur- oder Wiederbeschaffungskosten selbst tragen. Besonders in Regionen mit erhöhtem Risiko für Naturkatastrophen oder anderen Schadensfällen ist eine Wohngebäudeversicherung dringend empfohlen. Letztendlich bietet die Wohngebäudeversicherung finanzielle Sicherheit und Schutz für das Zuhause und sollte daher von jedem Hausbesitzer in Betracht gezogen werden. **
-
Wer braucht eine Wohngebäudeversicherung?
Wer braucht eine Wohngebäudeversicherung? Eine Wohngebäudeversicherung ist für Hausbesitzer oder Eigentümer von Wohngebäuden unerlässlich, da sie Schutz vor Schäden bietet, die durch Feuer, Sturm, Hagel, Leitungswasser oder andere Risiken verursacht werden können. Auch für Vermieter ist eine Wohngebäudeversicherung wichtig, um ihr Eigentum abzusichern und finanzielle Verluste im Falle eines Schadens zu vermeiden. Mieter hingegen benötigen in der Regel keine Wohngebäudeversicherung, da sie nicht für die Versicherung des Gebäudes, sondern lediglich für ihren Hausrat zuständig sind. Es ist ratsam, sich von einem Versicherungsexperten beraten zu lassen, um festzustellen, ob eine Wohngebäudeversicherung in der jeweiligen Situation notwendig ist. **
-
Wann Wohngebäudeversicherung abschließen Neubau?
Die Wohngebäudeversicherung sollte idealerweise abgeschlossen werden, sobald der Bau des neuen Gebäudes beginnt. Auf diese Weise ist das Gebäude von Anfang an gegen eventuelle Schäden abgesichert. Es ist wichtig, die Versicherung frühzeitig abzuschließen, da bereits während der Bauphase Risiken bestehen können, wie z.B. Schäden durch Naturkatastrophen oder Diebstahl von Baumaterialien. Zudem kann eine frühzeitige Absicherung auch die Finanzierung des Bauprojekts schützen, da Schäden am Gebäude zu Verzögerungen und zusätzlichen Kosten führen können. Es empfiehlt sich daher, sich rechtzeitig über die verschiedenen Versicherungsoptionen zu informieren und eine passende Wohngebäudeversicherung für den Neubau abzuschließen. **
-
Kann man Wohngebäudeversicherung absetzen?
Kann man Wohngebäudeversicherung absetzen? Die steuerliche Absetzbarkeit von Wohngebäudeversicherungen hängt von verschiedenen Faktoren ab, wie z.B. der Nutzung des Gebäudes. In der Regel können Vermieter die Kosten für die Wohngebäudeversicherung als Werbungskosten geltend machen. Für Selbstnutzer ist die steuerliche Absetzbarkeit in der Regel nicht möglich. Es empfiehlt sich, mit einem Steuerberater oder Finanzexperten zu sprechen, um genaue Informationen zur steuerlichen Absetzbarkeit der Wohngebäudeversicherung zu erhalten. **
Ähnliche Suchbegriffe für Wohngebäudeversicherung
-
Panasonic SYGIC PRO FLEET NAVIGATION UK - Navigation 3 Jahre (PCPE-SYGFUK1)Produktbeschreibung: Sygic Pro Fleet Navigation - Karten - 3 Jahre, Produkttyp: Karten, Lizenzvalidierungsfrist: 3 Jahre, Mitgelieferte Karten: Großbritannien und Nordirland118,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Panasonic SYGIC PRO TRUCK NAVIGATION UK - Navigation 3 Jahre (PCPE-SYGTUK1)Produktbeschreibung: Sygic Pro Truck Navigation - Karten - 3 Jahre, Produkttyp: Karten, Lizenzvalidierungsfrist: 3 Jahre, Mitgelieferte Karten: Großbritannien und Nordirland171,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Dietz, Horst: WohngebäudeversicherungWohngebäudeversicherung , Ein detaillierter Überblick über die vertraglichen Grundlagen und den Deckungsumfang anhand der Musterbedingungen VGB 2010 des Gesamtverbands der Deutschen Versicherungswirtschaft (GDV): Dieser Kommentar zur Wohngebäudeversicherung bietet auch in der aktualisierten 3. Auflage ein ideales Arbeitsinstrument für alle Mitarbeiter von Antragsaufnahme- und Leistungsabteilungen, Versicherungsvermittler und -makler, Sachverständige, Gutachter, Richter und Rechtsanwälte! Die Wohngebäudeversicherung ist durch die Zunahme von Stürmen, Überschwemmungen und Hochwasser und anderen Naturereignissen in den Fokus von Medien und Öffentlichkeit gerückt. Nicht zuletzt Flutkatastrophen sorgten dafür, dass im Rahmen der Berichterstattung immer wieder nach der Versicherbarkeit der entstandenen Schäden gefragt wurde. Die Versicherungswirtschaft hat auf die an sie gestellten Anforderungen reagiert: Weitere Elementargefahren wurden in die Grunddeckung der Wohngebäudeversicherung aufgenommen. Auch mit der Aufnahme von Überspannungsschäden durch Blitz und Gewitter wurde die Deckung erheblich erweitert. Der hilfreiche Kommentar orientiert sich an der Reihenfolge der einzelnen Bestimmungen. Dies ermöglicht den in der täglichen Arbeit unentbehrlichen schnellen Zugriff auf einzelne Problembereiche. Neben der aktuellen Gesetzeslage und der neuesten Rechtsprechung werden auch wichtige Deckungserweiterungen berücksichtigt. Das Standardwerk bietet auch in der Ausbildung wertvolle Unterstützung. Begründet wurde es von Horst Dietz, in der 3. Auflage neu bearbeitet von Sven Fischer und Christian Gierschek. , Tagfahrleuchten > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20141216, Produktform: Kartoniert, Autoren: Dietz, Horst~Fischer, Sven~Gierschek, Christian, Auflage: 15003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 573, Keyword: Elementarschadenversicherung; Hochwasserversicherung; Wohnflächenmodell; Feuerversicherung; VGB 2010; Gleitende Neuwertversicherung; Versicherungswert 1914; Leitungswasserversicherung; Sturmversicherung; Mietausfallversicherung, Fachschema: Versicherung - Versicherungskaufmann~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Recht/Sonstiges, Fachkategorie: Versicherung und Versicherungsmathematik, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: VVW-Verlag Versicherungs., Verlag: VVW-Verlag Versicherungs., Verlag: Verlag Versicherungswirtschaft GmbH & Co. KG, Länge: 240, Breite: 170, Höhe: 42, Gewicht: 1141, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,69,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche ist die beste Wohngebäudeversicherung?
Die Frage nach der besten Wohngebäudeversicherung ist nicht einfach zu beantworten, da dies von verschiedenen Faktoren abhängt. Zunächst sollte man prüfen, welche Leistungen die Versicherung anbietet und ob sie den individuellen Bedürfnissen entsprechen. Des Weiteren ist es wichtig, auf die Höhe der Deckungssumme und Selbstbeteiligung zu achten. Zudem spielen auch der Kundenservice, die Erreichbarkeit im Schadensfall und die Prämienhöhe eine Rolle bei der Auswahl der besten Wohngebäudeversicherung. Am besten ist es, verschiedene Angebote zu vergleichen und sich von Experten beraten zu lassen, um die passende Versicherung zu finden. **
-
Was deckt die Wohngebäudeversicherung ab?
Die Wohngebäudeversicherung deckt Schäden an der Bausubstanz eines Gebäudes ab, die durch Feuer, Sturm, Hagel, Leitungswasser oder Elementarschäden verursacht werden. Darunter fallen beispielsweise Schäden an Dach, Wänden, Fenstern, Türen und Installationen. Auch Schäden durch Vandalismus oder Einbruchdiebstahl können in manchen Fällen abgedeckt sein. Es ist wichtig, die genauen Leistungen und Bedingungen der Wohngebäudeversicherung im Vertrag zu prüfen, da diese je nach Anbieter variieren können. **
-
Wann brauche ich eine Wohngebäudeversicherung?
Eine Wohngebäudeversicherung wird in der Regel benötigt, wenn du Eigentümer eines Hauses oder einer Wohnung bist. Diese Versicherung schützt dein Gebäude vor Schäden durch Feuer, Sturm, Hagel, Leitungswasser und anderen Risiken. Es ist wichtig, eine Wohngebäudeversicherung abzuschließen, um im Falle eines Schadens finanziell abgesichert zu sein. Die Versicherung übernimmt in der Regel die Kosten für Reparaturen oder den Wiederaufbau deines Gebäudes. Es ist ratsam, sich frühzeitig über den Abschluss einer Wohngebäudeversicherung zu informieren, um im Ernstfall keine finanziellen Einbußen zu erleiden. **
-
Warum wird die Wohngebäudeversicherung teurer?
Die Wohngebäudeversicherung wird teurer, da die Versicherungsgesellschaften die steigenden Risiken und Schadensfälle berücksichtigen müssen. Dazu gehören zum Beispiel häufigere Naturkatastrophen wie Überschwemmungen, Stürme oder Waldbrände, die zu höheren Schadenssummen führen. Auch die steigenden Baukosten und Materialpreise spielen eine Rolle bei der Beitragserhöhung. Zudem können individuelle Faktoren wie der Zustand des Gebäudes oder die Lage eine Erhöhung des Versicherungsbeitrags zur Folge haben. Es ist wichtig, regelmäßig verschiedene Angebote zu vergleichen, um die beste und kosteneffizienteste Wohngebäudeversicherung zu finden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.